

- Broker & Depots
-
- 🔎 Broker im Test
- Trading
- AKTIEN & ETFs
- Prognosen
- Ratgeber
- 🎁 Aktionen
Medienkooperation
Für Geld, das bis zum Ruhestand unangetastet bleiben kann, ist das staatlich geförderte Altersvorsorgedepot häufig einen genaueren Blick wert. Wer sein Vermögen auch früher nutzen möchte, fährt mit einem normalen ETF-Sparplan oft besser. Für viele Anleger kann eine Kombination aus beiden sinnvoll sein. Wir zeigen, wann welche Lösung passt und wie Förderung, Steuern und Kosten das Ergebnis über Jahrzehnte verändern.
Die Antwort hängt vor allem davon ab, wofür Sie sparen und wann Sie das Geld benötigen. Drei typische Situationen helfen bei der Einordnung:
1 · GELD FÜR DEN RUHESTAND
Eher Altersvorsorgedepot
Typische Situation: Sie sind förderberechtigt, sparen für die Zeit nach Rentenbeginn und können auf dieses Geld vorher verzichten.
Warum? Zulagen und möglicher zusätzlicher Steuervorteil können die langfristige Vorsorge verbessern, besonders bei Kinderzulagen. Kosten und spätere Steuern bleiben entscheidend.
2 · GELD SOLL VERFÜGBAR BLEIBEN
Eher ETF-Sparplan
Typische Situation: Sie möchten vielleicht früher in Rente, eine größere Anschaffung tätigen oder auch vor dem gesetzlichen Rentenalter auf Ihr Vermögen zugreifen.
Warum? Sie können die ETF-Anteile ohne Förderregeln verkaufen und frei über das Guthaben entscheiden, allerdings mit dem Risiko ungünstiger Börsenkurse.
3 · VORSORGE UND FREIES VERMÖGEN
Oft ist die Kombination sinnvoll
Typische Situation: Sie möchten staatliche Förderung nutzen, aber nicht Ihre gesamte Sparleistung bis zum Ruhestand binden.
Beispiel: 150 € im Monat ins Altersvorsorgedepot für die maximale Grundzulage und weitere Sparbeträge in einen frei verfügbaren ETF-Sparplan.
Die Einordnung beschreibt Tendenzen, keine pauschalen Renditesieger. Das Beispiel mit 150 € setzt unmittelbare Förderberechtigung voraus; mit Kindern oder besonderer Steuersituation kann eine andere Aufteilung sinnvoll sein.
💡 Unsere Einschätzung: Entscheidend ist der Anlagehorizont
Über 20 oder 30 Jahre lassen sich Lebensplanung, Steuern und Kosten nicht sicher vorhersagen. Legen Sie deshalb nur so viel im Altersvorsorgedepot fest, wie Sie voraussichtlich bis zum Ruhestand nicht benötigen. Ein ETF-Sparplan kann den frei verfügbaren Teil Ihres Vermögens ergänzen. Auch im Altersvorsorgedepot können ETFs liegen. Der Unterschied ist der rechtliche und steuerliche Rahmen.
Wenn das Altersvorsorgedepot für Ihre Sparziele infrage kommt, lohnt sich der Blick auf die Anbieter. Drei Angebote fallen nach den bislang veröffentlichten Konditionen auf. Gebührenaktionen, Produktumfang und Depotführung lassen sich aber erst nach dem Start vollständig beurteilen.
ETF-Kosten fünf Jahre erstattet. Danach maximal 0,07 % jährlich im Core-Modell.
Standard mit ETF-Kostenerstattung 2027; Selbstentscheider mit Rentenbonus für ausgewählte ETFs.
Keine laufenden Produktkosten bei Dutzenden ausgewählten ETFs angekündigt.
Stand: November 2026. Die Angaben beziehen sich auf angekündigte Konditionen. „0 € Depot & Sparplan“ schließt mögliche ETF-Produktkosten (TER), Spreads und modellabhängige Gebühren nicht automatisch aus.
Die Entscheidungshilfe zeigt, für wen welche Variante eher passt. Die folgende Tabelle erklärt die Regeln dahinter: staatliche Förderung, Kapitalverfügbarkeit, Steuern, Kosten und Auszahlung.
| Kriterium | Altersvorsorgedepot | Klassischer ETF-Sparplan |
|---|---|---|
| Förderung | Beitragsabhängige Grund- und ggf. Kinderzulage sowie möglicher zusätzlicher Steuervorteil durch die Günstigerprüfung | Keine Altersvorsorgeförderung |
| Steuern in der Ansparphase | Keine laufende Besteuerung der Kapitalerträge im zertifizierten Vertrag | Ausschüttungen, realisierte Gewinne und ggf. Vorabpauschale sind grundsätzlich steuerpflichtig; Freibetrag und Teilfreistellung sind möglich |
| Verfügbarkeit | Grundsätzlich bis zum Ruhestand zweckgebunden; vorzeitige Entnahmen können die Förderung kosten. Gesetzliche Ausnahmen sind möglich | Verkäufe und Entnahmen ohne Bindung an einen bestimmten Zweck |
| Produktauswahl | Gesetzlich zugelassene Anlageprodukte; Auswahl und Risikosteuerung hängen vom Depotmodell ab | Breite, vom Broker abhängige ETF-Auswahl für den Sparplan |
| Kosten | Je nach Anbieter Depot-, Ausführungs-, Fonds- und weitere Vertragskosten; beim Standarddepot höchstens 1 % Effektivkosten | Abhängig vom Broker Depot-, Sparplan- und ETF-Produktkosten (TER); keine pauschale Kostenführerschaft |
| Auszahlung | Regulär ab 65 bis spätestens 70 Jahren; bis zu 30 % zum Start, anschließend Auszahlplan bis mindestens 85 oder lebenslange Rente | Freie Entnahmen und individuelle Auszahlpläne |
| Vererbung und Übertragbarkeit | Restkapital beim Auszahlplan vererbbar; Erben müssen Förderung grundsätzlich zurückzahlen, Ehegatten-Ausnahme möglich | Grundsätzlich frei übertragbar und vererbbar |
| Flexibilität | Sparraten anpassbar oder pausierbar; freie Kapitalentnahme eingeschränkt | Sparraten und Kapitalverwendung frei wählbar |
Die beiden Anlageformen können ähnliche ETFs enthalten und unterliegen dann vergleichbaren Marktrisiken. Das geförderte Altersvorsorgedepot hat keine verpflichtende Beitragsgarantie. Auf kleineren Bildschirmen lässt sich die Tabelle seitlich verschieben.
Für unmittelbar Förderberechtigte gilt ab 2027 eine beitragsabhängige Grundzulage: Auf die ersten 360 € Eigenbeitrag pro Jahr zahlt der Staat 50 % dazu, auf die weiteren Beiträge bis insgesamt 1.800 € sind es 25 %. Daraus ergibt sich eine maximale Grundzulage von 540 € pro Jahr bei 150 € Eigenbeitrag monatlich.
25 € Eigenbeitrag / Monat
+150 €
Grundzulage pro Jahr · 50 % des Eigenbeitrags
150 € Eigenbeitrag / Monat
+540 €
Maximale Grundzulage pro Jahr
300 € Eigenbeitrag / Monat
+540 €
Grundzulage bleibt gedeckelt
Beispiele für unmittelbar Zulageberechtigte ohne Kinder. Hinzu können bis zu 300 € Kinderzulage je Kind und Jahr kommen, abhängig vom Eigenbeitrag und der Förderberechtigung.
Die Grundzulage setzt grundsätzlich mindestens 120 € Eigenbeitrag jährlich voraus. Einmalig 200 € Berufseinsteigerbonus gibt es bei Vertragsabschluss vor dem 25. Geburtstag. Beim Sonderausgabenabzug prüft das Finanzamt per Günstigerprüfung, ob über die Zulagen hinaus ein Steuervorteil entsteht. Zulagen und die rechnerische Steuerersparnis dürfen deshalb nicht einfach addiert werden.
Für mittelbar zulageberechtigte Ehepartner gelten besondere Regeln: Auch hier sind grundsätzlich 120 € eigener Jahresbeitrag erforderlich, die Grundzulage ist jedoch auf 175 € begrenzt und richtet sich nach den Beiträgen des unmittelbar förderberechtigten Partners.
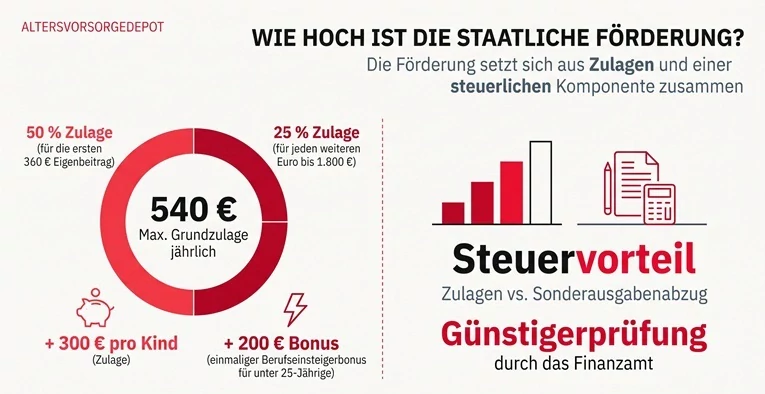
Ab 2027: bis zu 540 € Grundzulage jährlich, Kinderzulagen und gegebenenfalls ein zusätzlicher Steuervorteil.
Der ETF-Sparplan ist immer die flexiblere der beiden Lösungen. Zur besseren Wahl wird er insbesondere dann, wenn die freie Verfügbarkeit für Sie mehr wert ist als die mögliche Förderung. Das ist etwa der Fall, wenn Sie bereits vor dem regulären Rentenbeginn über das Guthaben verfügen möchten, für mehrere Ziele gleichzeitig sparen oder noch nicht wissen, wie sich Ihre Lebenssituation entwickelt. Auch ohne Förderberechtigung oder nach Ausschöpfen der geförderten Beiträge kann der gewöhnliche ETF-Sparplan naheliegen.
Ein weiterer Punkt sind die langfristigen Kosten. Selbst hohe Zulagen machen nicht jedes Altersvorsorgedepot automatisch günstiger. Bei einem Anlagehorizont von mehreren Jahrzehnten können laufende Gebühren einen erheblichen Teil der Förderung aufzehren. Vergleichen Sie deshalb die tatsächlichen Gesamtkosten und nicht nur die Depotgebühr von 0 €.
Andererseits bedeutet jederzeitige Verfügbarkeit nicht, dass der Sparplan für kurzfristige Rücklagen geeignet ist. Wer mitten in einem Börseneinbruch verkaufen muss, kann Verluste realisieren. Notfallgeld gehört deshalb in der Regel nicht in einen Aktien-ETF.
Beim Altersvorsorgedepot werden die Kapitalerträge innerhalb des zertifizierten Vertrags in der Ansparphase nicht besteuert. Zulagen können zusätzlich mitinvestiert werden. Dafür sind Auszahlungen aus geförderten Beiträgen – einschließlich der darauf erzielten Gewinne – später in voller Höhe mit dem persönlichen Einkommensteuersatz zu versteuern.
Beim normalen ETF-Sparplan werden dagegen grundsätzlich Kapitalerträge besteuert, nicht die Rückzahlung des selbst eingezahlten Geldes. Dabei wirken wichtige Entlastungen:
Nicht geförderte Einzahlungen in ein Altersvorsorgedepot – beispielsweise Beiträge über 1.800 € im Jahr – werden bei der Auszahlung anders behandelt als der geförderte Teil. Bei einem Auszahlplan ist bei einer Auszahlung nach Vollendung des 62. Lebensjahres und mindestens zwölf Jahren Vertragslaufzeit in der Regel nur die Hälfte des auf diese Beiträge entfallenden Gewinns steuerpflichtig. Eine lebenslange Leibrente unterliegt wiederum anderen Regeln.
Wichtig für den Vergleich: Auch ein ETF-Sparplan profitiert vom Zinseszinseffekt. Der Vorteil des Altersvorsorgedepots liegt im zusätzlichen Förderkapital und im Steueraufschub, nicht darin, dass nur dort Erträge wieder angelegt werden können. Ob das im Ergebnis günstiger ist, hängt unter anderem vom persönlichen Steuersatz im Ruhestand und den Gesamtkosten ab.
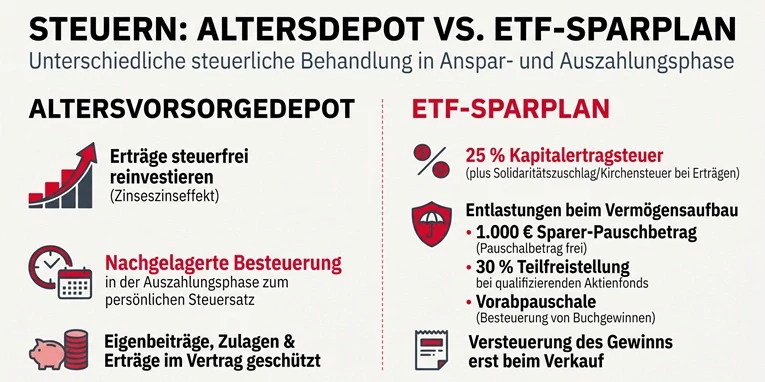
Im Altersvorsorgedepot werden Erträge erst bei der Auszahlung besteuert. Beim normalen ETF-Sparplan können bereits während der Ansparphase Steuern anfallen.
Die folgende Modellrechnung zeigt ausschließlich das Altersvorsorgedepot inklusive Grundzulage – noch keinen Vergleich mit einem normalen ETF-Sparplan. Angenommen wird eine unmittelbar förderberechtigte Person ohne Kinderzulage, die monatlich 25 €, 150 € oder 300 € einzahlt. Die angenommene effektive Jahresrendite beträgt jeweils 3 %, 5 % oder 7 %.
So lesen Sie die Tabelle: Jede Sparrate ist ein eigenes Szenario. Alle ausgewiesenen Endkapitalwerte gelten für das Altersvorsorgedepot einschließlich der jeweiligen Grundzulage, vor Steuern und Kosten.
| Eigenbeitrag pro Monat | Rendite p. a. | AV-Depot nach 20 Jahren | AV-Depot nach 30 Jahren |
|---|---|---|---|
| 25 € | 3 % | 12.202 € | 21.604 € |
| 5 % | 15.105 € | 30.350 € | |
| 7 % | 18.838 € | 43.405 € | |
| 150 € | 3 % | 63.538 € | 112.498 € |
| 5 % | 78.726 € | 158.183 € | |
| 7 % | 98.268 € | 226.427 € | |
| 300 € | 3 % | 112.566 € | 199.305 € |
| 5 % | 139.597 € | 280.490 € | |
| 7 % | 174.398 € | 401.845 € |
Modellannahmen: monatliche Einzahlung jeweils zum Monatsende, jährliche Grundzulage rechnerisch zum Jahresende, konstante effektive Rendite. Tatsächliche Zulagen können später gutgeschrieben werden. Ohne Kinderzulage, zusätzliche Steuervorteile, Steuern, Gebühren und Inflation. Es handelt sich nicht um eine Renditeprognose.
Bei 25 € monatlich beträgt die Grundzulage 150 € im Jahr – also 50 % des Eigenbeitrags. Bei 150 € monatlich sind die maximalen 540 € erreicht. Wer 300 € monatlich in denselben Vertrag einzahlt, erhält weiterhin 540 € Grundzulage; die zusätzlichen 1.800 € Eigenbeitrag im Jahr sind nicht mehr förderfähig. Das ist für die spätere Besteuerung wichtig.
Die Endkapitalwerte zeigen vor allem, wie stark die Laufzeit und die Renditeannahme das Ergebnis beeinflussen. Sie sagen noch nichts darüber aus, welches der beiden Modelle nach Steuern die bessere Wahl ist.
Für einen direkten Vergleich zahlen Anleger in beide Varianten 300 € monatlich ein. Im Altersvorsorgedepot kommt die Grundzulage von 540 € pro Jahr hinzu. Beide Anlagen erzielen vereinfacht 5 % effektive Jahresrendite. Die Rechnung unterstellt eine Auszahlung ab dem 67. Lebensjahr über einen Auszahlplan bis zum Alter von 85 Jahren. Sie stellt vereinfachte Nachsteuer-Kapitalwerte nach 20 und 30 Jahren Ansparzeit gegenüber.
Nicht berücksichtigt werden die tatsächlichen Steuerzeitpunkte beim ETF (einschließlich der Vorabpauschale), der Sparer-Pauschbetrag, ein möglicherweise zusätzlicher Sonderausgaben-Steuervorteil des Altersvorsorgedepots sowie Gebühren, Inflation und eine veränderte steuerliche Situation während der Auszahlung. Die Rechnung ist deshalb ein vereinfachtes Szenario, kein individueller Vorteilsausweis.
| Vergleich: 300 € monatlich, 5 % Rendite | 20 Jahre | 30 Jahre |
|---|---|---|
| Altersvorsorgedepot vor Steuern | 139.597 € | 280.490 € |
| Altersvorsorgedepot nach Steuern | 113.160 € | 224.712 € |
| ETF-Sparplan vor Steuern | 121.741 € | 244.613 € |
| ETF-Sparplan nach Steuern | 112.558 € | 219.391 € |
| Vorsprung Altersvorsorgedepot im Modell | 602 € | 5.321 € |
Vereinfachte Modellrechnung mit 5 % Jahresrendite und 300 € Eigenbeitrag monatlich für beide Varianten, jeweils ohne Kosten. Die Netto-Kapitalwerte sind hypothetische Nachsteuerwerte bei den erläuterten Annahmen und kein garantierter oder unmittelbar verfügbarer Auszahlungsbetrag.
Der Unterschied fällt damit wesentlich kleiner aus als in einem Vergleich ohne ETF-Teilfreistellung: Nach 30 Jahren hat das Altersvorsorgedepot im Beispiel einen rechnerischen Vorsprung von rund 5.321 €, nach 20 Jahren nur von rund 602 €. Bereits andere Kosten, Steuersätze oder Steuerzeitpunkte können das Ergebnis verändern.
Wird das angesparte Guthaben aus dem Altersvorsorgedepot im Beispiel ab 67 Jahren genutzt, ist zu Beginn der Auszahlungsphase grundsätzlich eine Teilkapitalauszahlung von bis zu 30 % möglich. Aus dem hypothetischen Nachsteuerwert von 224.712 € entsprächen 30 % rund 67.414 €; die übrigen 70 % ergäben bei gleichmäßiger Verteilung bis zum 85. Geburtstag über 216 Monate rechnerisch rund 728 € monatlich. Diese Auszahlungsskizze vernachlässigt weitere Erträge, Verluste, Gebühren und die tatsächliche zeitliche Besteuerung während der Auszahlungsphase; reale Auszahlpläne können sich verändern.
Welches Altersvorsorgedepot passt zu Ihnen?
Vergleichen Sie die angekündigten Depotmodelle, langfristigen Kosten und ETF-Angebote der Anbieter.
Eine Vorsorgeentscheidung für 20 oder 30 Jahre ist keine Momentaufnahme. Selbst wenn das Altersvorsorgedepot heute aufgrund der Förderung attraktiver erscheint, können sich Einkommen, Familienstand, Sparziele und steuerliche Verhältnisse verändern. Vier Punkte verdienen besondere Aufmerksamkeit:
Praktische Konsequenz: Eine heute passende Aufteilung muss nicht für immer unverändert bleiben. Prüfen Sie Ihre Sparraten und Ihre Förderberechtigung regelmäßig. Die langfristige Zweckbindung im Altersvorsorgedepot bleibt dabei allerdings bestehen.
Wenn Sie sowohl für den Ruhestand als auch für andere Ziele sparen, müssen Sie sich nicht auf ein Modell beschränken. Beispiel: Bei insgesamt 250 € monatlicher Sparleistung könnten 150 € in ein Altersvorsorgedepot und 100 € in einen freien ETF-Sparplan fließen. Bei unmittelbarer Förderberechtigung werden so die 540 € maximale Grundzulage erreicht, ohne die gesamte Sparrate zu binden. Ob diese Aufteilung für Sie optimal ist, hängt insbesondere von Kinderzulagen, Steuern und den langfristigen Kosten ab.
So lässt sich die Aufteilung prüfen:
Prüfen Sie, welchen Betrag Sie voraussichtlich bis zum Ruhestand entbehren können und ob Sie unmittelbar oder mittelbar förderberechtigt sind.
Vergleichen Sie die erreichbaren Zulagen, mögliche Steuervorteile und langfristige Gesamtkosten, bevor Sie eine Sparrate für das Altersvorsorgedepot festlegen.
Legen Sie weitere langfristige Beträge nach Bedarf im frei verfügbaren ETF-Sparplan an; halten Sie kurzfristige Rücklagen getrennt.
Ein bestehendes normales ETF-Depot lässt sich nicht einfach zu einem geförderten Altersvorsorgedepot umwandeln. Für die staatliche Zulage ist ein zertifizierter Vertrag mit förderfähigen Einzahlungen erforderlich.
Altersvorsorgedepot: Eher geeignet für staatlich förderfähiges Geld, das bis zum Ruhestand gebunden bleiben soll. ETF-Sparplan: Eher geeignet, wenn Sie frei über Ihr Vermögen entscheiden und es möglicherweise früher benötigen möchten. Kombination: Häufig eine gute Lösung, um die Förderung zu nutzen und dennoch einen Teil des Geldes verfügbar zu halten.
Der Zahlenvergleich zeigt zugleich, warum einfache Siegerlisten wenig helfen: Sobald die ETF-Teilfreistellung berücksichtigt wird, schrumpft der rechnerische Vorteil des Altersvorsorgedepots in unserem Modell deutlich. Und über Jahrzehnte können Kosten, Steuerregeln und persönliche Lebensumstände das Ergebnis weiter verändern. Entscheiden Sie daher zuerst nach dem Sparziel – und danach anhand der konkreten Förderung und Gesamtkosten.
Welches Altersvorsorgedepot passt zu Ihnen?
Vergleichen Sie die angekündigten Depotmodelle, langfristigen Kosten und ETF-Angebote der Anbieter.
 Zum Anbieter
*
 Zum Anbieter
*
Finanzielle Differenzgeschäfte (sog. contracts for difference oder auch CFDs) sind komplexe Instrumente und gehen wegen der Hebelwirkung mit dem hohen Risiko einher, schnell Geld zu verlieren. Der überwiegende Anteil der Privatkundenkonten verliert Geld beim CFD-Handel. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.
 Broker-Vergleich Newsletter